Curtea de Conturi, „concluzie contrară” la Primăria Copăceni: contabilitatea, ținută de o firmă care nu e membră CECCAR, 42.000 de lei plătiți nelegal. Termenul de îndreptare expiră pe 31 octombrie
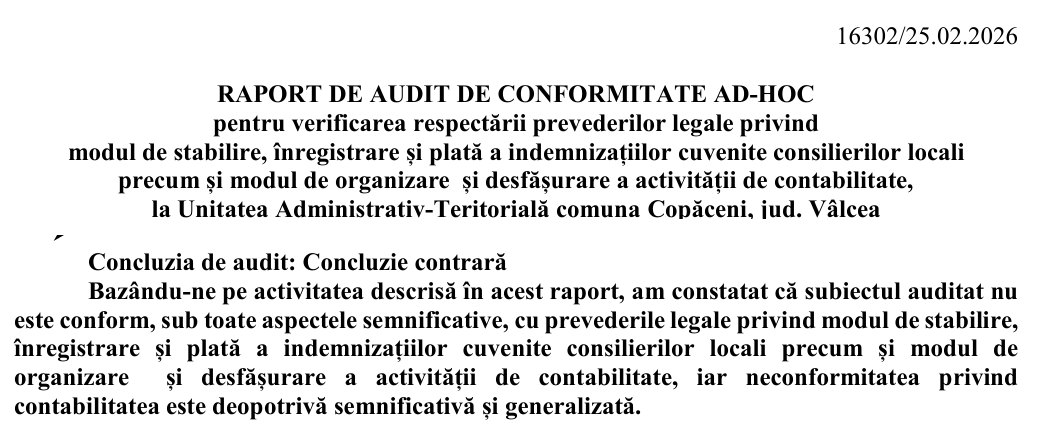
Curtea de Conturi a României, prin Camera de Conturi Vâlcea, a încheiat pe 25 februarie 2026 un audit de conformitate „ad-hoc” la Primăria Comunei Copăceni. Concluzia auditorilor este cea mai severă pe care o poate primi o instituție într-un asemenea audit: „concluzie contrară”. Curtea a constatat că contabilitatea Primăriei nu este organizată și condusă conform legii: a fost dată pe contract unei firme care nu figurează ca membru CECCAR, iar plățile către ea, 42.000 de lei până la 31 octombrie 2025, plus 1.820 de lei accesorii, sunt calificate drept nelegale. A mai constatat că patru indemnizații lunare au fost plătite unor consilieri locali care nu participaseră la ședința consiliului. Termenul până la care Primăria trebuie să îndrepte lucrurile este 31 octombrie 2026, sâmbătă aceasta.
Notă de principiu. Acest articol prezintă, cu bună-credință și în interes public, conținutul unui raport oficial al Curții de Conturi a României, publicat de aceasta pe site-ul propriu. Nu formulăm acuzații și nu atribuim intenții nimănui. Calificările juridice („nelegal”, „necuvenit”, „neautorizată”) aparțin auditorilor publici externi și sunt redate între ghilimele sau cu trimitere la raport. Persoanele care beneficiază de prezumția de nevinovăție nu sunt numite. Exercităm dreptul la liberă exprimare și la informare (art. 30 și 31 din Constituție, art. 10 din Convenția Europeană a Drepturilor Omului).
1. Ce fel de control a fost și ce înseamnă „concluzie contrară”
Un audit de conformitate verifică dacă o instituție respectă legea într-un domeniu anume. Acesta a fost „ad-hoc”, adică o misiune distinctă, pe două subiecte precise, scrise chiar în titlul raportului: „modul de stabilire, înregistrare și plată a indemnizațiilor cuvenite consilierilor locali” și „modul de organizare și desfășurare a activității de contabilitate”. Misiunea a început pe 2 decembrie 2025, iar raportul este datat 25 februarie 2026. Odată cu el, Curtea a trimis primarului Gheorghe Tironel Tâmplărescu o scrisoare către conducerea entității, nr. 16311, cu aceleași constatări și recomandări.
La un astfel de audit, concluzia poate fi fără rezerve, cu rezerve sau contrară. La Copăceni a fost contrară, iar raportul explică de ce: „subiectul auditat nu este conform, sub toate aspectele semnificative, cu prevederile legale […], iar neconformitatea privind contabilitatea este deopotrivă semnificativă și generalizată”. Cu alte cuvinte, problema nu este o greșeală punctuală, ci felul în care e organizată toată contabilitatea comunei.
2. Contabilitatea comunei, dată pe contract unei firme care nu apare în CECCAR
Ce scrie Curtea, punct cu punct:
| Ce | Ce a constatat Curtea |
|---|---|
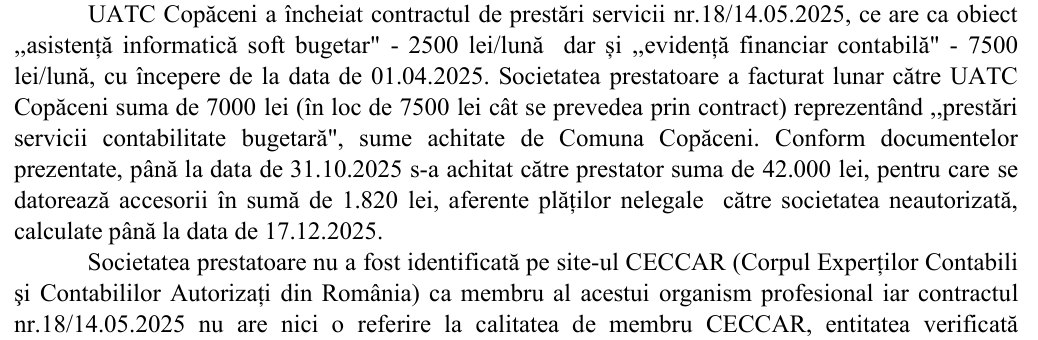
| Contractul | Contractul de prestări servicii nr. 18 din 14.05.2025, cu început de la 01.04.2025 |
| Obiectul și prețul | „asistență informatică soft bugetar”: 2.500 lei/lună; „evidență financiar contabilă”: 7.500 lei/lună |
| Ce s-a facturat | 7.000 lei/lună pentru „prestări servicii contabilitate bugetară”, plătiți de Comuna Copăceni |
| Cât s-a plătit | 42.000 lei până la 31.10.2025, plus 1.820 lei accesorii calculate până la 17.12.2025 |
| Firma | „nu a fost identificată pe site-ul CECCAR […] ca membru al acestui organism profesional”. Contractul nu face „nici o referire la calitatea de membru CECCAR”, iar Primăria nu a prezentat documente în acest sens |
| Cauza, după auditori | „Necunoașterea prevederilor legale” |
| Consecința, după auditori | „Lipsa răspunderii pentru conducerea contabilității care există doar în cazul în care societatea prestatoare este membră CECCAR. Prestarea unor servicii contabile de persoane necompetente.” |
De ce contează CECCAR? CECCAR este Corpul Experților Contabili și Contabililor Autorizați din România, organismul profesional care autorizează experții contabili și contabilii. Legea contabilității spune limpede cu cine poate încheia o instituție publică un astfel de contract. Art. 10 alin. (5) din Legea contabilității nr. 82/1991, în forma în vigoare: instituțiile publice fără compartiment de contabilitate sau fără personal angajat „pot încheia contracte de prestări de servicii, pentru conducerea contabilității și întocmirea situațiilor financiare trimestriale și anuale, cu persoane fizice sau juridice, autorizate potrivit legii, membre ale Corpului Experților Contabili și Contabililor Autorizați din România. Încheierea contractelor se face cu respectarea reglementărilor privind achizițiile publice”.
Raportul precizează că, la data auditului, Primăria Copăceni nu avea persoane angajate sau numite într-o funcție publică cu atribuții de contabil. Practic, întreaga contabilitate a unei comune cu un buget de aproape 6,6 milioane de lei pe an (raportul arată, pentru 2024, venituri proprii de 2.233.774 lei, sume din TVA de 3.900.233 lei și subvenții de 431.550 lei) era ținută de o firmă care, potrivit Curții, nu avea dreptul să o facă.
Nu e prima dată când contabilitatea ajunge pe masa Curții. În auditul financiar din 2024, Curtea constatase că Serviciul de alimentare cu apă al comunei nu avea contabilitate organizată și nici control intern. Iar în 2017, la controlul pe anul 2016, Curtea scrisese despre același serviciu că nu avea organizată evidența contabilă analitică. Toate controalele, cu documentele lor, sunt în modulul nostru dedicat Curții de Conturi.
3. Contractul care nu apare în SEAP
Legea contabilității cere ca aceste contracte să se încheie „cu respectarea reglementărilor privind achizițiile publice”. Am căutat contractul nr. 18/14.05.2025 în Sistemul Electronic de Achiziții Publice. Nu l-am găsit: nici ca cumpărare directă online, nici ca notificare de atribuire a unei achiziții făcute offline. Ultimele notificări offline publicate de Primăria Copăceni în SEAP sunt din iunie 2024. Toate achizițiile Primăriei din SEAP, din 2013 până azi, pot fi verificate de oricine în modulul nostru de achiziții.
Un contract de 10.000 de lei pe lună înseamnă 120.000 de lei pe an. Nu știm cum a fost atribuit, de ce nu apare în SEAP și nici care este firma: raportul Curții nu o numește. Sunt primele întrebări de mai jos.
4. Indemnizațiile consilierilor locali
Al doilea subiect al auditului a fost plata consilierilor. Legea e simplă. Art. 212 alin. (3) din Codul administrativ: „Consilierii locali […] au dreptul la indemnizația lunară doar dacă participă la cel puțin o ședință a autorității deliberative și o ședință a comisiei de specialitate, pe lună”.
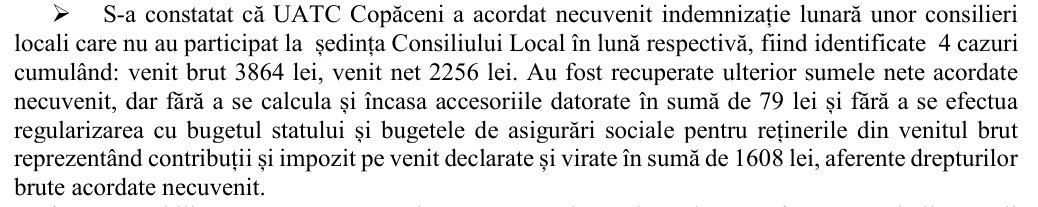
Curtea a găsit 4 cazuri în care indemnizația a fost plătită unor consilieri care nu participaseră la ședința consiliului din luna respectivă: 3.864 de lei brut, 2.256 de lei net. Primăria a recuperat ulterior sumele nete, dar, scrie Curtea, „fără a se calcula și încasa accesoriile datorate” (78,96 lei) și fără regularizarea cu bugetul de stat și cu bugetele de asigurări sociale a contribuțiilor și impozitului reținute, 1.608 lei. Cauza indicată de auditori: „Neimplementarea unui control intern funcțional în cadrul instituției.” Raportul nu numește consilierii.
5. Ce trebuie să facă Primăria până pe 31 octombrie
Recomandările Curții, pe scurt:
- indemnizațiile: stabilirea întregii întinderi a prejudiciului (nu doar în eșantionul verificat), recuperarea accesoriilor și regularizarea contribuțiilor;
- firma de contabilitate: „clarificarea situației referitoare la autorizarea firmei în cauză privind prestarea serviciilor de contabilitate și efectuarea demersurilor legale care se impun”;
- banii plătiți firmei: stabilirea întregii întinderi a prejudiciului (42.000 de lei plus 1.820 de lei accesorii doar în eșantion) și „luarea măsurilor de recuperare, inclusiv a accesoriilor calculate până la data încasării integrale”.

Termenul a fost stabilit de comun acord la ședința de conciliere din 16 februarie 2026. Primăria a fost de acord cu raportul și cu recomandările (punctul de vedere nr. 396/04.02.2026). După termen, Primăria are 30 de zile să comunice Curții stadiul implementării.
Iar dacă prejudiciile nu sunt recuperate, raportul trimite la art. 64 din Legea nr. 94/1992 privind organizarea și funcționarea Curții de Conturi:

Art. 64 alin. (1) din Legea nr. 94/1992, republicată, în forma în vigoare: „Nerecuperarea prejudiciilor, ca urmare a nedispunerii și a neurmăririi de conducerea entității a măsurilor transmise de Curtea de Conturi, constituie infracțiune și se pedepsește cu închisoare de la 3 luni la un an sau cu amendă.”
6. Curtea de Conturi, din nou la Primărie
Potrivit informațiilor noastre, Camera de Conturi Vâlcea se află în aceste zile din nou în control la Primăria Copăceni. Nu știm încă obiectul acestei noi misiuni. Raportul ei va fi public, iar noi îl vom prezenta la fel, integral, imediat ce apare.
Din 2012 până azi, Curtea a controlat Primăria Copăceni în 2013, 2017, 2020, 2024 și 2026. Un fir se repetă: controlul intern, evidențele Serviciului de apă și, acum, contabilitatea însăși. Detaliile fiecărui control, cu trimitere la pagina din documentul oficial, sunt în modulul Curtea de Conturi.
7. Întrebările noastre pentru Primăria Copăceni
- Care este firma cu care a fost încheiat contractul nr. 18/14.05.2025 și cum a fost atribuit acest contract, din moment ce nu apare în SEAP?
- Contractul a continuat după 31 octombrie 2025? Cât s-a plătit în total firmei, până azi?
- A fost stabilită întinderea întregului prejudiciu și au fost recuperați cei 42.000 de lei și accesoriile, până la termenul de 31 octombrie 2026?
- Cine ține astăzi contabilitatea comunei și este membru CECCAR?
- Au fost recuperate accesoriile și regularizate contribuțiile pentru indemnizațiile consilierilor?
- Ce a comunicat Primăria Curții de Conturi despre implementarea recomandărilor?
Drept la replică
Primăria Comunei Copăceni, primarul și firma care a prestat serviciile de contabilitate au drept la replică, pe care îl publicăm integral. Ne puteți scrie la lapiovra@copaceni-vl.ro. Orice eroare de fapt dovedită cu documente o corectăm imediat.
Documentele
- Raportul de audit de conformitate ad-hoc nr. 16302/25.02.2026 și scrisoarea către primar nr. 16311/25.02.2026 (PDF, 8 pagini) · pagina raportului pe site-ul Curții de Conturi
- Toate controalele Curții de Conturi la Primăria Copăceni, 2012–2026
- Toate achizițiile Primăriei din SEAP, 2013–2026
- Legislația: Legea contabilității nr. 82/1991 (art. 10) · Legea nr. 94/1992 (art. 64) · Codul administrativ (art. 212)
Notă finală. Toate cifrele și citatele provin din raportul oficial al Curții de Conturi, din legislația în vigoare verificată pe legislatie.just.ro și din datele publice ale SEAP. Nu afirmăm vinovăția nimănui; constatările aparțin Curții de Conturi, iar stabilirea răspunderii aparține instituțiilor abilitate. Scopul nostru este ca locuitorii comunei să știe ce s-a constatat despre banii lor.
Acest articol este un exercițiu de libertate de exprimare pe o temă de interes public. Îl publicăm cunoscând și asumându-ne cadrul juridic care îl protejează:
- Articolul 10 CEDO — libertatea de exprimare. Include dreptul de a comunica informații și idei de interes public. Presa și cetățeanul activ îndeplinesc rolul de „câine de pază al democrației”.
- Aleșii și funcționarii suportă critici mai dure. Limitele criticii admisibile sunt mai largi pentru cei care exercită puterea publică decât pentru persoanele private (CEDO, cauza Lingens c. Austriei, 1986).
- Fapte vs. opinii. Afirmațiile noastre de fapt se sprijină pe documente publice, verificabile (execuția bugetară, SEAP, acte oficiale); restul sunt judecăți de valoare, care — potrivit aceleiași hotărâri Lingens — nu se cer „dovedite”, ci întemeiate pe o bază factuală suficientă.
- Interes public maxim. Modul în care se cheltuiesc banii publici beneficiază de cea mai puternică protecție a exprimării.
- Precedent românesc. În Cumpănă și Mazăre c. României (2004) — un caz pornit tocmai de la critica atribuirii unui contract public — Marea Cameră a CEDO a constatat că sancțiunile penale aplicate ziariștilor (închisoare + interdicția de a mai profesa) au fost disproporționate și au încălcat articolul 10.
- Avertizor în interes public — Legea 361/2022. Semnalarea, cu bună-credință, a unor posibile nereguli în gestionarea banilor publici este protejată prin lege împotriva oricăror represalii.
Metoda noastră rămâne aceeași: punem întrebări, nu lansăm acuzații; ne bazăm exclusiv pe documente publice; scriem cu bună-credință.
📖 Află mai mult despre drepturile tale — ghidul „Libertatea de exprimare pe înțelesul tuturor: ce spune CEDO”.